

Pronóstico del precio del acero de sección hueca para 2026: equilibrio entre los aumentos repentinos de la oferta, los aranceles al carbono y las demandas de infraestructura
Noticias de la industria e inteligencia de mercado|Enfoque: Estrategia de cadena de suministro y adquisiciones de acero estructural
El mercado mundial de acero estructural está experimentando una profunda transformación a medida que avanzamos hacia 2026. Para los gerentes de adquisiciones, ingenieros estructurales y mayoristas industriales, navegar por el panorama de compras deSecciones estructurales huecas(HSS)-incluidoSecciones huecas cuadradas(SSH),Secciones huecas rectangulares(RHS), ySecciones huecas circulares(CHS)-se ha vuelto significativamente más complejo. El entorno macro-está atrapado en un tira y afloja-de alto-juego-entre la expansión de las capacidades de producción en centros de fabricación clave y los cambios en los agregados de demanda impulsados por la infraestructura de próxima-generación, la construcción modular y los estrictos marcos de cumplimiento ambiental.
Comprender esta dinámica volátil de precios ya no es sólo una cuestión de maximizar los márgenes trimestrales; es un requisito previo fundamental para la protección del cronograma del proyecto y la resiliencia de la cadena de suministro. Este completo informe de inteligencia de mercado de 2026 ofrece un análisis profundo-de los costos de las materias primas, los cambios en la oferta-la demanda regional, las políticas de descarbonización y recomendaciones de adquisiciones explícitas adaptadas a los compradores globales de acero B2B.
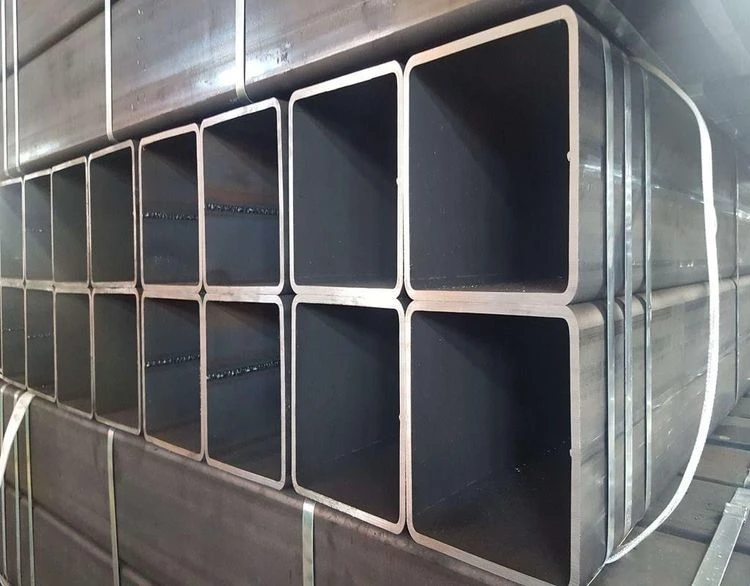
Cuadrado estándar de acero al carbono.
secciones huecas-

Perfiles de acero estructural
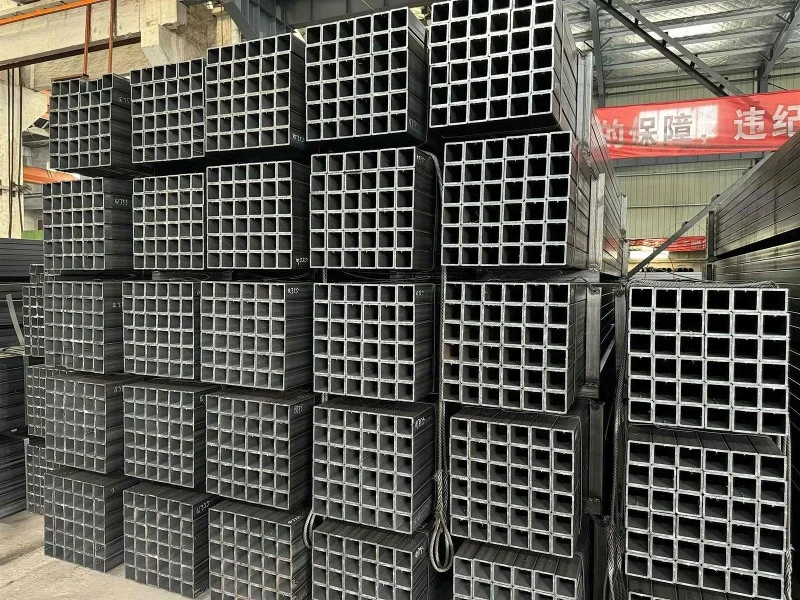
Tubería de acero estructural
1. Factores macroeconómicos: el tira y afloja-de-guerra mundial que determina los precios del HSS
Para pronosticar con precisión los precios del acero de perfiles huecos, primero se deben deconstruir las fuerzas económicas centrales que actúan sobre el sector mundial de fabricación de acero. El principal insumo de materia prima para las secciones huecas soldadas-Bobinas laminadas en caliente (HRC)-ha mostrado una volatilidad de precios significativa debido a la fluctuación de los precios spot del mineral de hierro y a los cambios en las líneas base de suministro de carbón coquizable. Sin embargo, el verdadero precio del HSS acabado está cada vez más separado de los meros costos de las materias primas y se rige más bien por dinámicas regionales estructurales.
Por el lado de la oferta, el mercado se caracteriza por una bifurcación estructural. Las naciones tradicionalmente manufactureras pesadas continúan manteniendo amplias capacidades de producción, lo que lleva a períodos intermitentes de exceso de oferta interna. Al mismo tiempo, los principales conglomerados manufactureros están cambiando su enfoque hacia productos de alto-valor-agregado, invirtiendo fuertemente en grados avanzados de acero de alta-resistencia y baja-aleación (HSLA) para capturar segmentos de ingeniería premium. Esto ha creado un mercado de doble-nivel: las secciones huecas estándar de acero al carbono enfrentan una dura competencia de precios y márgenes comprimidos, mientras que las secciones estructurales especializadas, de alta-calidad o pre-galvanizadas obtienen primas de precios sostenidas y sufren plazos de entrega prolongados.
Por el lado de la demanda, el desarrollo inmobiliario comercial tradicional sigue siendo lento en varias economías occidentales. Sin embargo, este déficit está siendo compensado agresivamente por asignaciones masivas de capital hacia la modernización de la infraestructura, instalaciones de energía renovable y plantas de fabricación industrial. La rápida expansión de las redes de seguimiento solar a escala-de servicios públicos, las modernas instalaciones de almacenamiento automatizadas y las ampliaciones de los puertos-de aguas profundas han creado una base de demanda sólida y altamente específica para secciones huecas rectangulares y circulares de alta-durabilidad.
2. Análisis de mercado regional: América del Norte, Europa y Asia-Pacífico
América del Norte: gasto en infraestructura versus utilización de fábricas nacionales
En Estados Unidos y Canadá, el mercado del acero estructural sigue estando fuertemente influenciado por las protecciones de la fabricación nacional y los proyectos de ley de financiación de infraestructura localizada. El despliegue sostenido de programas federales de infraestructura ha estabilizado la demanda interna de tubos estructurales. Sin embargo, las tasas de utilización de la capacidad de las fábricas nacionales han fluctuado, lo que mantiene los precios locales al contado de las secciones huecas ASTM A500 Grado B y Grado C en una prima visible en comparación con los puntos de referencia globales.
Los equipos de adquisiciones en América del Norte también deben lidiar con la capacidad de transporte nacional y los costos de distribución localizados. Si bien existen vías de importación, las barreras comerciales y los derechos anti-dumping sobre categorías específicas de tubos estructurales significan que la dependencia de los centros de servicios nacionales sigue siendo alta. En consecuencia, cualquier aumento en los costos internos de la chatarra de metal o en las redes energéticas regionales se traduce rápidamente en precios base más altos para los usuarios-finales.
Europa: Cumplimiento ambiental y lentitud económica
El mercado europeo del acero estructural presenta un paradigma marcadamente diferente. La producción industrial general en toda la eurozona ha enfrentado obstáculos macroeconómicos, lo que ha moderado la demanda genérica de construcción. Sin embargo, la aplicación de regulaciones ambientales ha alterado fundamentalmente las operaciones del mercado. Las fábricas europeas que producen perfiles huecos según las normas EN 10210 y EN 10219 operan bajo estrictos límites de emisiones de carbono, lo que aumenta estructuralmente sus costos operativos localizados.
La arquitectura de precios en Europa ya no es sólo un reflejo de la oferta y la demanda; es una matriz económica determinada por los costos de energía, los certificados de carbono y el cumplimiento normativo transfronterizo-. Como resultado, los precios europeos de los perfiles huecos han establecido un piso estructural por debajo del cual los productores nacionales no pueden operar sin incurrir en déficits financieros, lo que obliga a los compradores a sopesar cuidadosamente las primas localizadas de cumplimiento ecológico frente a los riesgos de abastecimiento extranjero.
Asia-Pacífico: núcleo de abastecimiento y dinámica de exportación
La región de Asia-Pacífico sigue siendo el motor mundial tanto para la producción como para el consumo de perfiles huecos. Los principales países exportadores han optimizado su eficiencia de fabricación, produciendo tubos estructurales de calidad excepcional-formados en frío y acabados en caliente-a precios altamente competitivos. Si bien los proyectos de infraestructura nacionales en el sudeste asiático y partes del este de Asia absorben grandes cantidades de material, el mercado de exportación es muy competitivo.
Debido a la intensa competencia nacional, los fabricantes regionales están apuntando agresivamente a los corredores comerciales internacionales mejorando su cumplimiento de las especificaciones extranjeras, como la fabricación de material con doble certificación-que cumpla simultáneamente con las normas AS/NZS 1163, EN 10219 y ASTM A500. Esta alineación técnica convierte a Asia-Pacífico en el objetivo principal para la adquisición con costos-optimizados, siempre que los compradores puedan navegar por la logística de envío y los muros arancelarios en evolución.
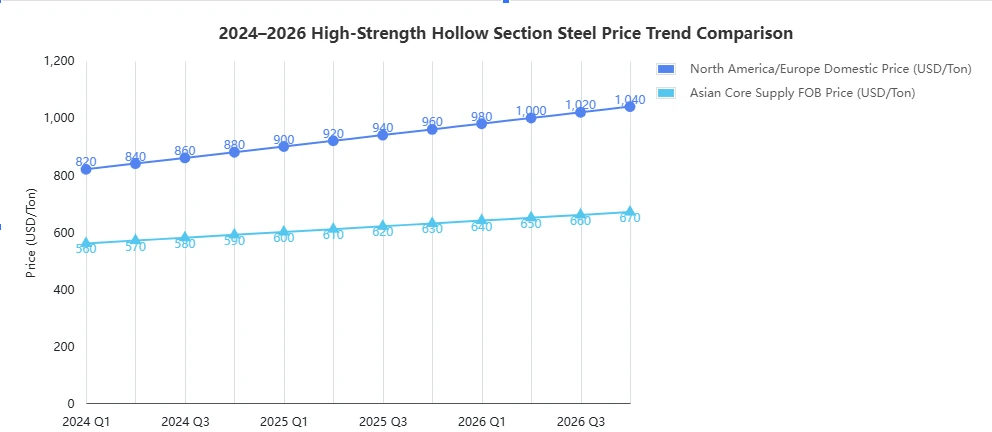
Gráfico de tendencia de precios regionales 2024-2026 que contrasta los precios nacionales e importados del acero de sección hueca
3. El factor CBAM: cómo los aranceles al carbono alteran las arquitecturas de costos de importación
La variable regulatoria más disruptiva que afecta el comercio internacional de acero estructural es la fase de implementación completa del Mecanismo de Ajuste en Frontera de Carbono (CBAM) de la Unión Europea, junto con marcos legislativos paralelos que se están desarrollando en otras economías avanzadas. CBAM efectivamente impone un precio del carbono a las importaciones de hierro y acero equivalente al precio del carbono pagado por los productores nacionales europeos bajo el Sistema de Comercio de Emisiones (ETS) de la UE.
La realidad de las adquisiciones del CBAM:Históricamente, importar secciones huecas baratas de laminadores con alto contenido de carbono-que no cumplían-las normas era una estrategia estándar de reducción de costos-. Hoy, esa estrategia expone a las organizaciones a enormes responsabilidades financieras. El costo del seguimiento de las emisiones de carbono, la documentación y los eventuales certificados fronterizos pueden añadir primas sustanciales al acero que no cumple-, borrando por completo cualquier ventaja inicial en el precio base.
Como consecuencia directa, ha surgido una divergencia permanente de precios entre los "HSS de carbono estándar" y los "HSS de bajo-carbono/verdes". Las fábricas que utilizan tecnología de horno de arco eléctrico (EAF) alimentada por redes de energía renovable, o aquellas que integran hierro de reducción directa (DRI) con hidrógeno, están viendo sus carteras de pedidos llenas de compradores empresariales-impulsados por el cumplimiento. Los gerentes de adquisiciones con visión de futuro- ahora exigen declaraciones ambientales de producto (EPD) verificadas junto con certificados de prueba de fábrica (MTC) estándar durante la fase inicial de licitación.
4. Especificaciones técnicas: cambios de grado estructural y variación de precios
No todas las secciones huecas son iguales, y comprender la variación precisa de los precios entre los grados estructurales es esencial para realizar una previsión presupuestaria precisa. El diseño estructural moderno favorece cada vez más materiales-de mayor resistencia para minimizar el peso estructural total y optimizar los costos de cimentación.
| Especificación/grado de acero | Aplicaciones comunes | Línea base de disponibilidad/tendencia de precios para 2026 | Ventana de tiempo de entrega de adquisiciones |
| ASTM A500 Grado B/C | Construcción general norteamericana, marcos modulares, sistemas de estanterías. | Estable con fluctuaciones menores; Alta disponibilidad interna. | 4 a 6 semanas a través de centros de servicio |
| EN 10219 S355J2H | Ingeniería civil europea, maquinaria pesada, componentes estructurales offshore. | Presión al alza debido a los costos de cumplimiento de las emisiones de carbono; demanda constante. | 8 a 10 semanas (Mill Direct) |
| COMO/NZS 1163 C350L0/C450L0 | Infraestructura de Oceanía, infraestructura minera, estructuras agrícolas de alta-carga. | Alta demanda de C450L0; precio superior debido a las relaciones superiores de resistencia-a-peso. | 10 a 12 Semanas (Logística de Importación) |
| Grados de alta-resistencia/HSLA | Pre-columnas de gran altura-diseñadas, plumas de grúa pesadas y estructuras espaciales de gran-envergadura. | Nivel de precios premium; tiradas de molino limitadas; altamente aislado de caídas de precios-de gama baja. | 12 a 16 Semanas (Pedido Especializado) |
Como se detalló anteriormente, el mercado recompensa la previsión estratégica. Los compradores que utilizan calidades estructurales estándar pueden confiar en los inventarios al contado de distribuidores a gran-escala. Sin embargo, si un proyecto de ingeniería exige grados probados de alta-resistencia y bajo-impacto de temperatura-(como S355K2H o C450L0), los equipos de adquisiciones no pueden confiar en el mercado spot. Estos perfiles especializados requieren una programación directa de la planta, lo que los hace muy susceptibles a cuellos de botella en los precios si se solicitan fuera de las ventanas óptimas de producción.
5. Opiniones de expertos sobre la adquisición de acero
Para brindar una perspectiva práctica a los grupos de compras corporativas, consultamos con analistas senior de la cadena de suministro especializados en flujos metalúrgicos globales. El consenso apunta a un cambio fundamental en la forma en que la gestión de riesgos empresariales corporativos ve los inventarios de acero.
"La era de la adquisición puramente 'just{0}}en-tiempo' para secciones de acero estructural efectivamente ha terminado. En 2026, las organizaciones de compras más exitosas están practicando una gestión de reservas 'por-por-caso' combinada con cobertura estratégica. Entre las interrupciones del transporte marítimo, los repentinos anuncios proteccionistas del comercio regional y la auditoría de los aranceles al carbono, el costo nominal-por-tonelada en la puerta de la fábrica se ha convertido en una métrica secundaria. La métrica principal es el costo total desembarcado y totalmente conforme en el patio de fabricación".
- Marcus Vance, arquitecto principal de la cadena de suministro, Metallurgical Trade Advisors
Además, la integración tecnológica dentro de la fabricación está creando una clara ventaja para los compradores que pueden proporcionar archivos BIM (modelado de información de construcción) y CAD digitales altamente estandarizados directamente a los laminadores. Las fábricas avanzadas ahora ofrecen servicios de corte-a-longitud optimizado directamente desde los lechos de enfriamiento, lo que reduce los desechos de fabricación localizados y minimiza los pesos de transporte, lo que genera un costo neto más bajo por componente a pesar de las tarifas de procesamiento inicial más altas.
6. Recomendaciones estratégicas para compradores de secciones huecas B2B de 2026
Para afrontar el resto del 2026 se requiere una estrategia de adquisiciones activa y basada en datos-. Para proteger sus proyectos comerciales de picos repentinos del mercado y responsabilidades regulatorias, implemente las siguientes cuatro directivas operativas:
-
Implementar ventanas de pedidos extendidos hacia adelante-
No espere hasta las aprobaciones finales de ingeniería-para involucrar a sus socios de la cadena de suministro. Establezca asignaciones de acero estructural con fábricas confiables o distribuidores maestros de primer nivel al menos entre 12 y 16 semanas antes de las fechas requeridas en el sitio. Esto es particularmente vital si su proyecto exige secciones huecas rectangulares-de paredes pesadas (por ejemplo, espesor superior a 10 mm) o dimensiones no-estándar, que se laminan con menos frecuencia en calendarios de producción estándar.
-
Establecer marcos de abastecimiento de doble vía-
Mitigar los riesgos geopolíticos y arancelarios manteniendo una matriz activa de abastecimiento de doble-vía. Asigne un porcentaje de referencia de su inventario estructural a fábricas nacionales o almacenistas regionales para garantizar la continuidad inmediata del proyecto. Al mismo tiempo, enrute pedidos de proyectos de largo-plomo y alto-volumen a través de fabricantes internacionales verificados y altamente eficientes que posean certificaciones de calidad internacionales completas. Este enfoque equilibra la optimización de costos con una seguridad de suministro confiable.
-
Priorizar la trazabilidad y la documentación ambiental
Asegúrese de que cada solicitud de cotización (RFQ) exija explícitamente la presentación de certificados de prueba de fábrica completos verificables según EN 10204 tipo 3.1 o 3.2, junto con DEP verificadas. Indique a sus equipos de control de calidad que auditen el país de origen del sustrato HRC, no solo la ubicación final de conformado en frío-de la sección hueca. Abastecerse de operaciones transparentes y bajas-de carbono protege su cadena de suministro de incautaciones fronterizas repentinas o evaluaciones inesperadas de impuestos al carbono.
-
Índice de aprovechamiento-formulaciones de contratos vinculados
Para programas plurianuales de infraestructura o construcción industrial, aléjese de las volátiles compras al contado a precios fijos-. En su lugar, negocie estructuras de contratos vinculadas a índices-vinculados a puntos de referencia industriales independientes y de buena reputación (como los índices London Metal Exchange o S&P Global Platts HRC) con márgenes de procesamiento y fabricación acordados-. Esto garantiza transiciones de precios transparentes, alinea los incentivos entre comprador y vendedor y elimina la exposición catastrófica a la baja para ambas partes.
Conclusión: La resiliencia supera la sincronización del mercado
En 2026, el mercado mundial de acero de secciones huecas premia la resiliencia estructural por encima del momento especulativo del mercado. Intentar ejecutar compras con precisión al precio mínimo cíclico absoluto es un enfoque de alto-riesgo que a menudo resulta en incumplimiento de los plazos de entrega del proyecto y en un estancamiento logístico. Al centrarse en una visibilidad profunda de las cadenas de suministro de las fábricas, imponer el cumplimiento absoluto de los marcos regionales de carbono y generar equidad relacional a largo plazo-con socios de fabricación diversificados, los profesionales de adquisiciones pueden convertir con éxito la volatilidad macroeconómica en una ventaja competitiva mensurable a largo-plazo.


